
Dois novos tributos sobre o consumo.
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 substituem PIS, Cofins, IPI, ICMS e ISS pela CBS (federal) e pelo IBS (estadual e municipal), além de criarem o Imposto Seletivo.
Agende uma conversaCronograma da transição
- 2026Ano de teste, com alíquotas simbólicas de CBS e IBS destacadas nas notas fiscais.
- 2027A CBS entra em vigor; PIS e Cofins são extintos.
- 2029 a 2032ICMS e ISS diminuem gradualmente, enquanto o IBS aumenta.
- 2033O novo sistema passa a funcionar por completo.
Os efeitos variam conforme o regime e a atividade
Lucro Presumido e Lucro Real
Nova sistemática de débitos e créditos, com impacto direto na formação de preços e no fluxo de caixa.
Simples Nacional
Quem vende para outras empresas precisa avaliar se recolhe CBS e IBS fora do Simples para transferir créditos aos clientes.
Prestadores de serviços
Setor que tende a sentir mais a mudança de carga e precisa revisar preços com antecedência.
Contratos de longo prazo
Cláusulas de preço, reajuste e repasse de tributos precisam prever os efeitos da transição.
Planejar a transição com antecedência.
Diagnóstico de impacto
Avaliação dos efeitos da Reforma na operação e na carga tributária da empresa.
Formação de preços
Revisão da formação de preços, em conjunto com a contabilidade.
Cadeia de fornecedores
Análise dos fornecedores e do aproveitamento de créditos.
Revisão de contratos
Ajuste de cláusulas tributárias e de reajuste.
Regime do Simples Nacional
Orientação sobre a opção mais vantajosa para empresas optantes.
Acompanhamento
Monitoramento das regulamentações durante toda a transição.
Como funciona
Primeiro contato
Você fala com a nossa equipe, que agenda a reunião.
Reunião com a sócia
Um momento dedicado para entender a empresa, as necessidades e os objetivos.
Diagnóstico
Analisamos a documentação e o momento atual do negócio.
Plano de ação
Apresentamos as medidas e o formato de acompanhamento mais adequado.
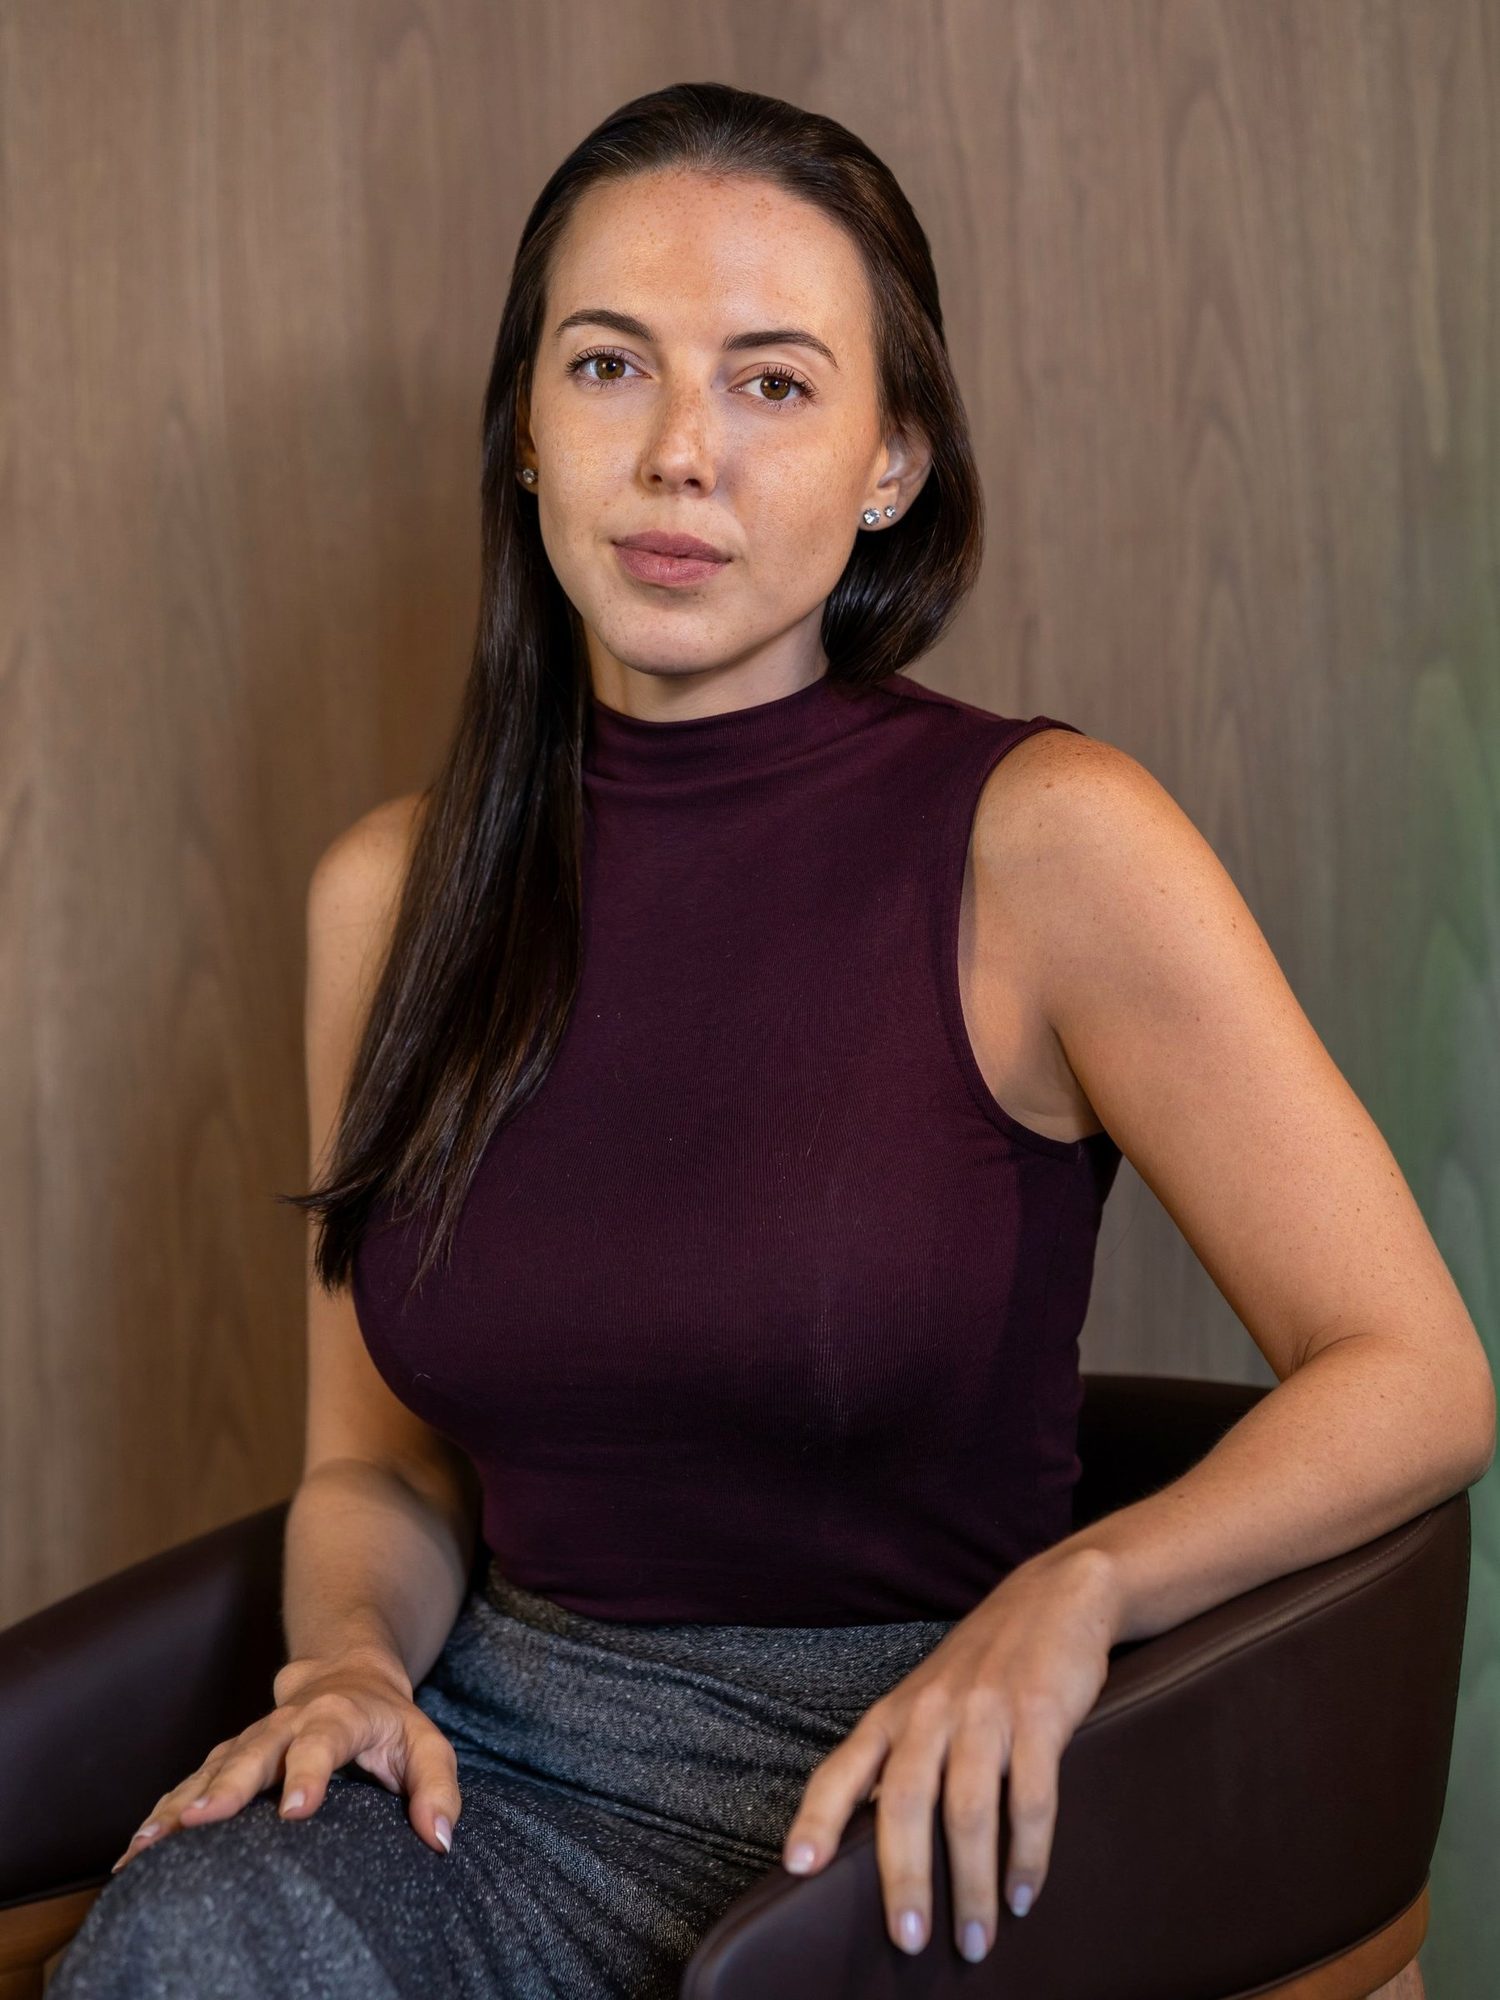
Dra. Giuliana Taffarello Abbud
OAB/SP 408.633
Pós-graduada em Direito Tributário pelo IBET e em Direito Empresarial pela FGV.
A transição é longa, mas as decisões começam agora.
Agende uma conversa para avaliar o impacto da Reforma Tributária na sua empresa.